中信建投发布研究报告指出,百度(BIDU.US)在中国AI公有云市场中占据领先地位,并预计其股价有40%的上涨空间。报告强调,百度在人工智能领域的深厚积累以及云计算设备销售的强劲表现,将成为推动其未来增长的关键因素。
市场份额领先,AI公有云优势凸显
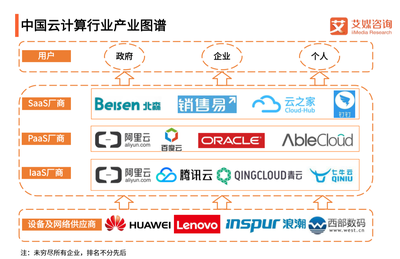
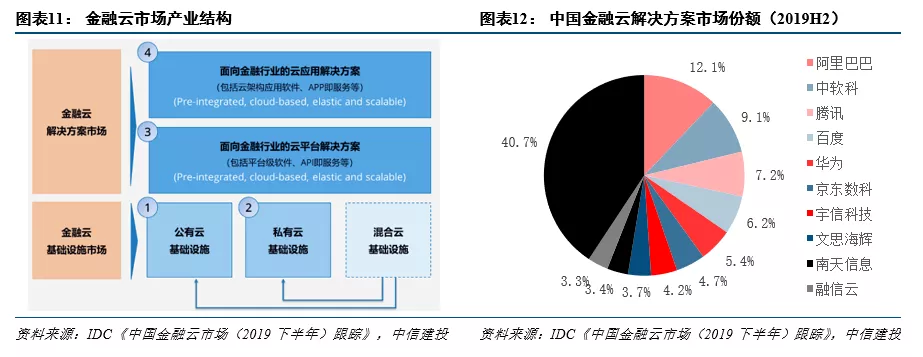
根据IDC最新发布的中国AI公有云服务市场报告,百度智能云以28.1%的市场份额连续多年稳居第一,领先于阿里云、华为云等竞争对手。中信建投分析认为,百度在AI技术上的长期投入和丰富实践,使其在自然语言处理、计算机视觉、深度学习等领域形成了显著优势,这些技术能力通过公有云服务输出,吸引了大量企业客户。尤其是在金融、能源、制造等行业,百度AI公有云解决方案得到了广泛应用。
云计算设备销售强劲,带动营收增长
报告进一步指出,云计算设备销售是百度AI公有云业务增长的重要支撑。随着企业数字化转型加速,对高性能计算设备、AI芯片和存储解决方案的需求持续攀升。百度通过提供软硬一体的全栈AI云服务,有效拉动了云计算设备的销售。例如,百度自主研发的昆仑芯片已广泛应用于其数据中心,不仅降低了成本,还提升了计算效率。中信建投预计,未来几年百度云计算设备销售将保持高速增长,成为公司营收的重要支柱。
股价上涨空间达40%,估值具吸引力
基于百度AI公有云的领先地位和云计算设备销售的强劲势头,中信建投给予百度“买入”评级,目标价较当前股价有约40%的上涨空间。分析师认为,市场可能低估了百度AI云业务的增长潜力和盈利能力的改善。随着AI应用场景不断拓展,百度有望进一步扩大市场份额,并提升利润率。百度在自动驾驶、智能助手等领域的布局也可能带来额外的估值提升。
风险因素
报告也提示了潜在风险,包括AI公有云市场竞争加剧、宏观经济波动影响企业IT支出、以及技术迭代带来的研发压力等。投资者需关注这些因素对百度业绩的影响。
结论
中信建投看好百度在中国AI公有云市场的发展前景,认为其市场份额第一的地位和云计算设备销售的强劲表现将驱动股价上涨。百度作为AI云服务的领军者,有望在数字化转型浪潮中持续受益,为投资者带来可观回报。